


Oskar - Dein ETF Sparplan
4,6990.00 Rezensionen
App-Details
- Version
- 3.2.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- oskar.de GmbH
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Wer langfristig Geld für sich arbeiten lassen möchte, scheitert oft nicht am guten Vorsatz, sondern an der Regelmäßigkeit. Genau hier setzt Oskar – Dein ETF Sparplan an: Die Finanz-App von oskar.de GmbH richtet sich an Menschen, die das Sparen in börsengehandelte Indexfonds möglichst unkompliziert in ihren Alltag einbauen möchten. Ich finde den Ansatz besonders interessant, weil nicht das tägliche Beobachten von Kursen im Mittelpunkt steht, sondern ein wiederholbarer Ablauf.
In meinem Eindruck ist die Anwendung vor allem dann sinnvoll, wenn du einen planbaren Einstieg suchst und nicht selbst jeden ETF auswählen, kaufen und überwachen möchtest. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und läuft ab Android 9. Die aktuelle Version ist 3.2.1. Im Finanzbereich kommt sie auf einen Durchschnitt von 4,6 bei rund 7.300 Bewertungen; außerdem wurde sie bereits über 100.000-mal installiert. Diese Zahlen ersetzen natürlich keine persönliche Prüfung, zeigen aber, dass das Konzept eine beachtliche Nutzerbasis erreicht.
So funktioniert der Alltag mit dem ETF-Sparplan
Der wichtigste Gedanke hinter der App ist für mich die Trennung zwischen Entscheidung und Ausführung. Du legst nicht jeden Monat spontan fest, ob du gerade investieren möchtest, sondern richtest einen Sparplan ein und lässt daraus eine feste Gewohnheit werden. Das ist psychologisch hilfreich: Ein Sparziel hängt dann weniger davon ab, ob du am Monatsende noch Zeit, Motivation oder eine bestimmte Einschätzung zum Markt hast.
Der typische Ablauf beginnt mit der Einrichtung deines Sparvorhabens. Dabei solltest du nicht nur auf den Betrag schauen, sondern dir vorher überlegen, wofür das Geld gedacht ist. Ein ETF-Sparplan passt eher zu einem langfristigen Ziel als zu einer Ausgabe, die schon bald ansteht. Geld für die nächste Miete, eine kurzfristige Reparatur oder den täglichen Notgroschen gehört nicht in eine Anlage, deren Wert schwanken kann.
Mein praktischer Rat ist, die monatliche Rate so zu wählen, dass sie auch in einem teureren Monat bequem tragbar bleibt. Ein kleinerer Betrag, der dauerhaft durchgehalten wird, ist im Alltag meist sinnvoller als ein ambitionierter Start, der nach wenigen Monaten wieder pausiert werden muss. Gerade bei einer App, die auf Automatisierung setzt, ist die realistische Planung wichtiger als ein beeindruckender Anfang.
Im normalen Gebrauch würde ich die Anwendung nicht täglich öffnen. Das wäre sogar eine schlechte Gewohnheit, wenn dich Kursschwankungen schnell nervös machen. Ein kurzer Kontrolltermin in größeren Abständen reicht eher aus: Prüfe, ob deine persönliche Situation noch zum Sparbetrag passt, ob das hinterlegte Ziel weiterhin stimmt und ob du die Entwicklung sachlich betrachten kannst.
Ein realistisches Beispiel: Du möchtest regelmäßig für einen späteren Lebensabschnitt sparen und hast nach dem Gehaltseingang einen festen Betrag übrig. Statt diesen Betrag jedes Mal auf dem Girokonto liegen zu lassen und irgendwann auszugeben, planst du die Einzahlung wiederkehrend ein. In Monaten mit höheren Ausgaben setzt du nicht vorschnell den gesamten Plan außer Kraft, sondern überlegst zuerst, ob eine vorübergehende Anpassung genügt. Diese Art von Routine ist eine der größten Stärken des Konzepts.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für wen der einfache Einstieg gut passt
Ich würde Oskar besonders Menschen empfehlen, die bisher noch keinen ETF-Sparplan besitzen und sich nicht durch eine große Auswahl von Wertpapieren arbeiten möchten. Auch wer nach einer längeren Pause wieder mit dem Investieren beginnen will, kann von einem geführteren Ablauf profitieren. Die App nimmt dir nicht jede finanzielle Verantwortung ab, reduziert aber die Zahl der Entscheidungen, die du regelmäßig treffen musst.
Ebenso passend ist sie für Nutzer, die sich bewusst gegen häufiges Handeln entscheiden. Wer nicht ständig einzelne Aktien kaufen, Nachrichten verfolgen oder Marktprognosen bewerten möchte, findet in einem festen Sparrhythmus einen ruhigeren Ansatz. Das bedeutet nicht, dass die Anlage risikofrei wäre. Es bedeutet nur, dass die Bedienung eher auf langfristige Disziplin als auf kurzfristige Reaktion ausgerichtet ist.
Wo die üblichen Alternativen stärker sind
Wenn du bereits ein Wertpapierdepot bei einer Direktbank oder einem spezialisierten Broker nutzt, kann eine klassische Lösung flexibler sein. Dort hast du häufig mehr Kontrolle über einzelne ETFs, Ausführungsbedingungen und die genaue Zusammenstellung deines Depots. Diese Freiheit ist aber auch mit mehr Verantwortung verbunden. Du musst selbst entscheiden, welche Produkte zu deinem Ziel passen, und darfst die laufenden Kosten sowie die Risikoverteilung nicht übersehen.
Eine gewöhnliche Bank-App kann dagegen vertrauter wirken, wenn du deine Konten und Anlagen an einer Stelle sehen möchtest. Dafür ist der Weg zum ETF-Sparen nicht immer so konzentriert. Oskar punktet aus meiner Sicht gerade durch den klaren Fokus auf den Sparplan. Wer maximale Auswahl sucht, sollte deshalb eher einen Broker vergleichen. Wer eine verständliche Routine sucht, kann mit der spezialisierten App besser zurechtkommen.
Welche Einstellungen du nicht einfach überspringen solltest
Bei einer Anlage-App ist die erste Einrichtung nicht bloß ein kurzer Startbildschirm. Ich würde mir für die Angaben zum Sparziel, zur gewünschten Regelmäßigkeit und zur finanziellen Tragbarkeit Zeit nehmen. Ein späteres Ändern ist zwar grundsätzlich Teil eines flexiblen Sparplans, aber die beste Einstellung ist diejenige, die zu deinem echten Monatsbudget passt und nicht zu einem idealisierten Bild deiner Finanzen.
Besonders wichtig ist die Frage, ob du den Sparbetrag auch dann beibehalten kannst, wenn unerwartete Ausgaben auftreten. Bevor du investierst, sollte eine ausreichende finanzielle Reserve außerhalb des ETF-Sparplans vorhanden sein. Wer diese Reihenfolge umdreht, muss bei jeder Reparatur oder Rechnung möglicherweise an das angelegte Geld heran. Das kann gerade in einer ungünstigen Marktphase unangenehm sein.
Ich würde außerdem regelmäßig prüfen, ob das ursprüngliche Ziel noch aktuell ist. Ein Sparplan für eine weit entfernte Anschaffung verlangt eine andere Geduld als ein Ziel, das in absehbarer Zeit erreicht werden soll. Je näher ein konkreter Verwendungszeitpunkt rückt, desto wichtiger wird die Frage, wie viel Schwankung du noch akzeptieren kannst. Die App kann den Sparvorgang vereinfachen, aber sie kann dir diese persönliche Entscheidung nicht abnehmen.
Ein weiterer Punkt ist die eigene Erwartung an die Entwicklung. ETFs bilden Märkte oder Marktsegmente ab und können fallen. Ein automatischer Sparplan verhindert keine Verluste. Sein Vorteil liegt eher darin, dass regelmäßig investiert wird und du nicht jeden Kaufzeitpunkt selbst bestimmen musst. Wer die Anwendung mit der Erwartung eines sicheren Ertrags nutzt, startet mit einer falschen Vorstellung.
Die kostenlose Nutzung ist für den Einstieg angenehm, sollte aber nicht dazu führen, dass du finanzielle Details ungeprüft bestätigst. Bei jedem Anlageprodukt gehören die Bedingungen, die Kostenstruktur und die Angaben zum jeweiligen Angebot zur eigenen Prüfung. Ich würde diese Informationen nicht nur beim ersten Start lesen, sondern auch dann erneut ansehen, wenn sich dein Sparziel oder deine finanzielle Lage verändert.
Eine Einstellung, die oft unterschätzt wird
Viele Nutzer denken beim Sparplan nur an den monatlichen Betrag. In der Praxis ist der Zeitpunkt im eigenen Geldfluss mindestens genauso wichtig. Wenn ein Sparvorgang kurz nach dem Gehaltseingang stattfindet, lässt sich der verbleibende Betrag realistischer beurteilen. Liegt die Ausführung dagegen ungünstig, kann das Konto vor dem nächsten Zahlungseingang unnötig knapp werden. Deshalb würde ich den Rhythmus immer gegen meine tatsächlichen Einnahmen und Fixkosten prüfen.
Auch die Frage nach Änderungen verdient Aufmerksamkeit. Eine Erhöhung klingt zunächst positiv, ist aber nur dann sinnvoll, wenn sie nicht zu Lasten der Rücklagen geht. Umgekehrt ist eine Reduzierung kein Scheitern. Ein anpassbarer Plan, der weiterläuft, kann langfristig wertvoller sein als ein zu hoher Betrag, der vollständig beendet wird. Diese nüchterne Sichtweise macht aus der App ein Werkzeug für Gewohnheiten statt ein Versprechen auf schnelle Ergebnisse.
Schnellere Muster für eine verlässliche Routine
Erfahrene Nutzer versuchen nicht, jede Funktion ständig zu verwenden. Sie bauen sich einen festen Ablauf, der wenig Aufmerksamkeit benötigt. Ich würde dafür einen monatlichen Finanztermin einplanen, an dem du kurz Kontostand, laufende Ausgaben und den Sparbetrag prüfst. Danach bleibt die App geschlossen, solange sich an deiner persönlichen Situation nichts Wesentliches ändert.
Ein zweites hilfreiches Muster ist die Verbindung des Sparplans mit einem konkreten Anlass. Statt nur zu sagen, dass du irgendwann Vermögen aufbauen möchtest, kannst du dir ein sichtbares Ziel setzen: langfristige Rücklagen, ein späterer finanzieller Spielraum oder ein anderes Vorhaben, das nicht von kurzfristigem Konsum abhängt. Der Zweck hilft dabei, bei fallenden Kursen nicht sofort aus emotionalen Gründen zu handeln.
Ich würde außerdem jede Änderung begründen. Wenn du den Betrag erhöhst, notiere dir kurz, warum. Wenn du ihn reduzierst, halte ebenfalls den Grund fest. Nach einigen Monaten erkennst du dadurch, ob deine Anpassungen auf echten Veränderungen beruhen oder nur auf spontanen Reaktionen. Diese kleine Gewohnheit ist unscheinbar, schützt aber vor ständigem Hin und Her.
Praktisch ist auch ein jährlicher Abgleich zwischen Ziel, Einkommen und Rücklagen. Dabei geht es nicht darum, die App dauernd zu optimieren. Du prüfst vielmehr, ob der Sparplan noch zu deinem Leben passt. Ein Jobwechsel, eine größere Anschaffung oder neue familiäre Verpflichtungen können eine Anpassung rechtfertigen. Ohne einen solchen festen Termin bleibt der Plan leicht jahrelang unverändert, obwohl sich die persönliche Situation längst verschoben hat.
Was ich bei Kursschwankungen tun würde
Wenn der Wert des angelegten Geldes sinkt, würde ich nicht sofort die App öffnen und den Sparplan stoppen. Zuerst würde ich prüfen, ob sich mein Ziel, mein Einkommen oder mein zeitlicher Horizont verändert hat. Ist nur der Markt unruhig, ist eine emotionale Unterbrechung meist keine gute Begründung. Hat sich dagegen meine finanzielle Lage verschlechtert, kann eine Anpassung vernünftig sein.
Diese Unterscheidung ist entscheidend: Eine App kann den regelmäßigeren Ablauf erleichtern, aber sie schützt nicht vor impulsiven Entscheidungen. Der größte Nutzen entsteht deshalb nicht durch möglichst häufige Bedienung, sondern durch klare Regeln vorab. Lege fest, unter welchen persönlichen Umständen du den Betrag änderst, und behandle normale Marktbewegungen nicht automatisch als Handlungsaufforderung.
Für Nutzer, die gern selbst taktisch kaufen und verkaufen, ist dieser Ansatz möglicherweise zu ruhig. Wer dagegen weiß, dass häufige Entscheidungen zu Unsicherheit führen, profitiert von der begrenzten Komplexität. Ich empfinde diese Begrenzung nicht grundsätzlich als Nachteil. Sie wird erst dann störend, wenn du mehr Kontrolle über einzelne Wertpapiere oder eine individuellere Depotstruktur brauchst.
Die Grenzen eines vereinfachten ETF-Sparplans
Die größte Einschränkung liegt für mich in der Frage, wie viel Auswahl und Eigensteuerung du erwartest. Ein stark geführter Sparprozess kann Einsteigern Sicherheit geben, während erfahrene Anleger ihn als zu wenig differenziert empfinden. Wenn du bereits genau weißt, welche ETFs du kombinieren möchtest, solltest du prüfen, ob ein klassischer Broker deine Anforderungen besser erfüllt.
Auch die App ersetzt keine umfassende Finanzplanung. Sie beantwortet nicht automatisch, wie groß deine Liquiditätsreserve sein sollte, welche Versicherungen du brauchst oder wie du Schulden priorisierst. Ein ETF-Sparplan kann ein Baustein sein, aber nicht die gesamte persönliche Finanzstrategie. Wer hohe laufende Verbindlichkeiten hat oder kurzfristig auf das Geld angewiesen sein könnte, sollte zuerst diese Themen ordnen.
Ein weiterer Trade-off ist die Bequemlichkeit. Je weniger du selbst auswählen musst, desto weniger Arbeit hast du. Gleichzeitig gibst du einen Teil der direkten Kontrolle ab. Das ist für mich dann akzeptabel, wenn die Vereinfachung dazu führt, dass du überhaupt regelmäßig sparst. Es ist nicht akzeptabel, wenn du dadurch Produkte oder Bedingungen bestätigst, die du nicht verstanden hast.
Die Altersfreigabe ab null Jahren beschreibt die Einstufung der Anwendung, nicht die finanzielle Eignung für Kinder. Anlageentscheidungen gehören in die Hände der verantwortlichen Erwachsenen, die die rechtlichen und finanziellen Rahmenbedingungen kennen. Für Eltern kann die App ein Anlass sein, früh über Sparziele zu sprechen; sie sollte aber nicht als spielerische Geldanlage verstanden werden.
Auch das Betriebssystem solltest du beachten. Auf Android-Geräten ist mindestens Version 9 erforderlich. Das ist für viele aktuelle Telefone kein Hindernis, kann aber bei älteren Geräten relevant sein. Wer ein älteres Smartphone weiterverwendet, sollte vor der Einrichtung prüfen, ob die App dort tatsächlich installiert und zuverlässig aktualisiert werden kann.
Beim Datenschutz und bei Finanzdaten gilt für mich eine einfache Regel: Installiere die Anwendung nur auf einem Gerät, das du selbst kontrollierst, halte das Betriebssystem aktuell und verwende eine sichere Gerätesperre. Das sind keine besonderen Versprechen der App, sondern vernünftige Grundlagen für jede mobile Finanzanwendung. Gerade weil ein Sparplan langfristig läuft, sollte die technische Umgebung nicht vernachlässigt werden.
Wann ich eine andere Lösung wählen würde
Ich würde eher zu einem klassischen Depot greifen, wenn ich mehrere ETFs selbst gewichten, einzelne Käufe unabhängig vom Sparplan durchführen oder mein gesamtes Wertpapierportfolio detailliert verwalten möchte. Ebenso wäre eine andere Lösung naheliegend, wenn ich bereits eine Bankbeziehung habe, die alle gewünschten Funktionen übersichtlich zusammenführt.
Oskar ist für mich keine vollständige Antwort auf jede Anlagefrage, sondern ein fokussiertes Werkzeug. Seine Stärke liegt in der Vereinfachung des regelmäßigen Sparens. Wer diese Stärke nutzt und die Grenzen akzeptiert, bekommt einen klaren Ablauf. Wer dagegen maximale Entscheidungshoheit sucht, wird die reduzierte Auswahl vermutlich als Einschränkung erleben.
Mein Urteil für die langfristige Nutzung
Nach meiner Einschätzung ist die App dann am überzeugendsten, wenn du eine wiederholbare ETF-Sparroutine suchst und dich nicht jeden Monat mit Einzelentscheidungen beschäftigen möchtest. Die kostenlose Verfügbarkeit, der klare Finanzfokus und die vergleichsweise niedrige Einstiegshürde machen sie interessant für Anfänger und für Menschen, die nach einer unkomplizierten Lösung suchen.
Ich würde sie aber nicht blind einrichten. Nimm dir Zeit für das Sparziel, kalkuliere eine Rate, die auch bei unerwarteten Ausgaben tragbar bleibt, und informiere dich über die Bedingungen des Angebots. Danach solltest du nicht in einen Kontrollzwang verfallen. Ein fester Prüfzeitpunkt, eine nachvollziehbare Änderungsregel und ein ausreichend langer Anlagehorizont sind im Alltag wertvoller als ständiges Nachsehen.
Die rund 990 veröffentlichten Rezensionen ergänzen das Bild der breiteren Nutzerresonanz, sagen aber nichts darüber aus, ob die Lösung zu deinem persönlichen Risikoempfinden passt. Genau diese Frage musst du selbst beantworten. Ein hoher Bekanntheitsgrad und eine gute Durchschnittsbewertung können die eigene Prüfung nicht ersetzen.
Mein Fazit fällt deshalb positiv, aber bewusst eingeschränkt aus: Die Stärke von Oskar liegt in der konsequenten Vereinfachung des ETF-Sparens, nicht in maximaler Freiheit. Wenn du eine klare Routine möchtest, dich langfristig orientieren kannst und deine Finanzen vorher sauber ordnest, würde ich die App einem Freund als möglichen Einstieg empfehlen. Wenn du hingegen jedes Detail selbst steuern, Wertpapiere frei kombinieren oder kurzfristig handeln möchtest, ist ein flexibleres Depot wahrscheinlich die bessere Wahl.
Für mich entscheidet am Ende nicht die Zahl der Funktionen, sondern ob der Sparplan im echten Leben durchgehalten wird. Genau dafür kann diese Anwendung nützlich sein: Sie macht aus einem guten Vorsatz einen festen Ablauf. Die Verantwortung für Ziel, Betrag und Risiko bleibt trotzdem bei dir.
Vorteile
- Automatisierte Sparraten machen regelmäßiges Investieren besonders unkompliziert.
- Bereits kleine monatliche Beträge können für den Einstieg genutzt werden.
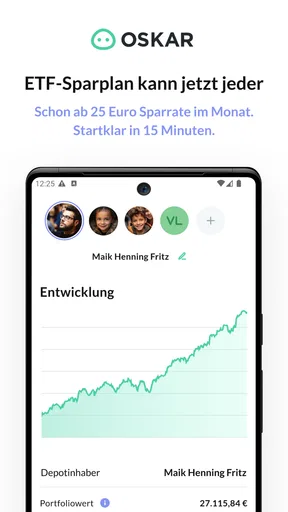
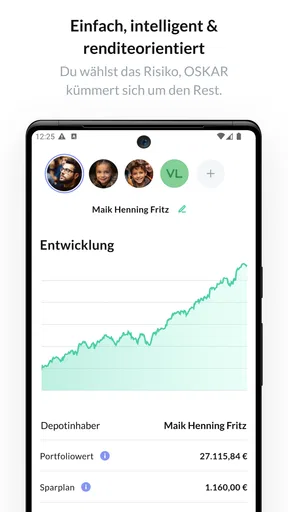
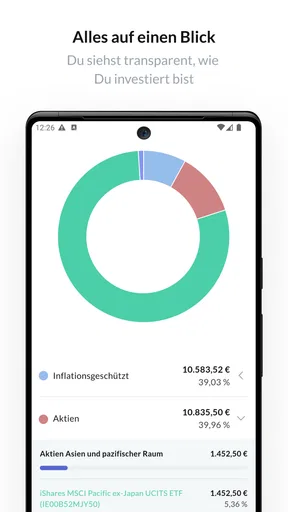
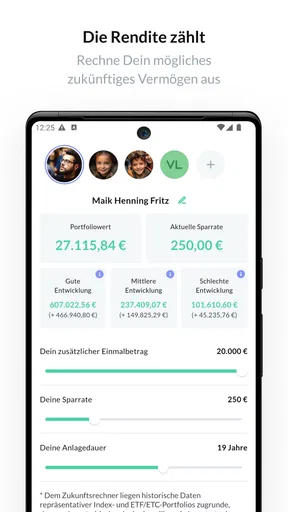
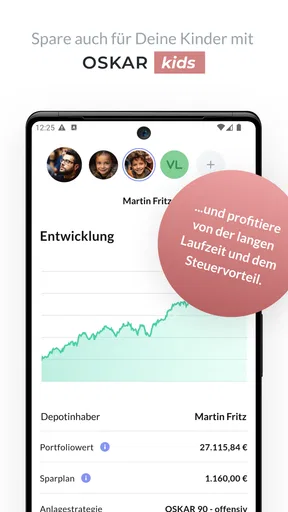
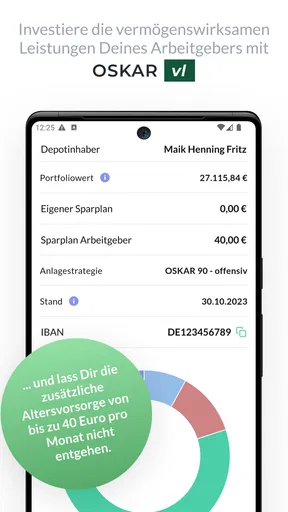
- Die App bietet einen übersichtlichen Einblick in Sparplan und Depotentwicklung.
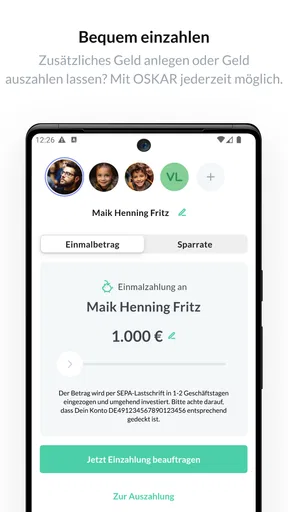
- Auszahlungen lassen sich flexibel anstoßen
- ohne den Sparplan zwingend zu beenden.
- Für langfristig orientierte Anleger ist der geringe Verwaltungsaufwand praktisch.
Nachteile
- ETF-Anlagen unterliegen Kursschwankungen und können Verluste verursachen.
- Die Auswahl an ETFs ist möglicherweise begrenzter als bei klassischen Brokern.
- Kosten können die Rendite bei kleinen Sparraten stärker beeinflussen.
- Für erfahrene Anleger fehlen eventuell umfangreiche Handels- und Analysefunktionen.
- Eine individuelle Steuer- oder Anlageberatung ersetzt die App nicht.
Häufig gestellte Fragen zu Oskar - Dein ETF Sparplan
Was ist Oskar – Dein ETF Sparplan und wie funktioniert die Geldanlage?
Oskar – Dein ETF Sparplan ist eine digitale Geldanlage, mit der Nutzer regelmäßig in ein breit gestreutes ETF-Portfolio investieren können. Nach der Registrierung, Identitätsprüfung und Auswahl des Sparbetrags wird das Geld nach der jeweiligen Anlagestrategie auf verschiedene ETFs verteilt. Die Verwaltung erfolgt weitgehend automatisch, sodass Anleger nicht jeden einzelnen Kauf selbst durchführen müssen.
Wie viel Geld kann ich mit Oskar investieren und ist ein Sparplan jederzeit möglich?
Die mögliche Sparrate und der Mindestbetrag können sich je nach aktuellen Bedingungen von Oskar ändern und sollten vor der Eröffnung eines Kontos geprüft werden. Grundsätzlich richtet sich der ETF-Sparplan an Nutzer, die regelmäßig investieren möchten, wobei häufig auch einmalige Einzahlungen möglich sind. Änderungen der Sparrate, Pausen oder zusätzliche Einzahlungen können abhängig vom gewählten Modell und den Vertragsbedingungen verfügbar sein.
Welche Kosten entstehen bei Oskar – Dein ETF Sparplan?
Bei Oskar können unterschiedliche Gebühren anfallen, beispielsweise eine Verwaltungsgebühr, Kosten für die im Portfolio enthaltenen ETFs sowie gegebenenfalls weitere produkt- oder transaktionsbezogene Kosten. Die genaue Höhe hängt unter anderem vom Anlagebetrag und den aktuellen Konditionen ab. Vor dem Start sollten Nutzer das Preis- und Leistungsverzeichnis aufmerksam lesen, da Gebühren die langfristige Rendite beeinflussen können.
Wie sicher ist die Geldanlage mit Oskar und kann ich Verluste machen?
Oskar investiert in ETFs, die sich an den Finanzmärkten bewegen. Dadurch besteht trotz breiter Streuung ein Verlustrisiko, insbesondere bei fallenden Aktien- oder Anleihekursen. Eine positive Rendite ist nicht garantiert. Das Guthaben wird normalerweise getrennt vom Unternehmensvermögen verwahrt, dennoch sollten Anleger nur Geld investieren, das sie langfristig entbehren können und vorab ihre persönliche Risikobereitschaft prüfen.
Für wen eignet sich Oskar und was sollte ich vor dem Download beachten?
Oskar eignet sich vor allem für Personen, die langfristig Vermögen aufbauen möchten und eine automatisierte ETF-Lösung bevorzugen, ohne ihr Portfolio täglich selbst zu verwalten. Die App ersetzt jedoch keine persönliche Finanz- oder Steuerberatung. Vor der Nutzung sollten Interessierte Anlagehorizont, Risikoprofil, Gebühren, steuerliche Behandlung und mögliche Auszahlungsbedingungen prüfen. Außerdem ist die Verfügbarkeit von Funktionen und Konditionen vom jeweiligen Wohnsitz abhängig.


